Werbung
SPEZIALDIALOG: BLICKPUNKT - Aktuelles zur Kassenführung (Gesetz zur Einführung einer Kassenpflicht (Regierungsentwurf)
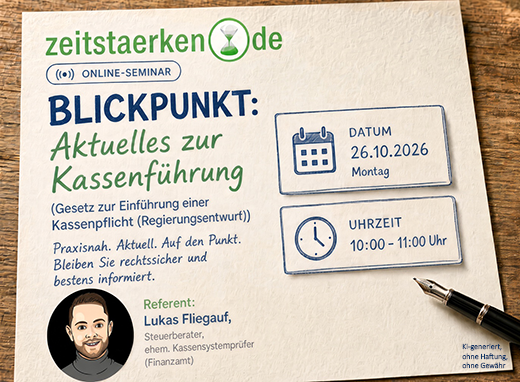
Das Bundesministerium der Finanzen (BMF) hat am 23.09.2026 den Regierungsentwurf zur Einführung einer Kassenpflicht veröffentlicht, welcher vom Bundeskabinett beschlossen wurde.
In diesem gibt es weitreichende Anpassungen im Vergleich zum bisherigen Referentenentwurf. Insbesondere soll eine zusätzliche Barumsatzgrenze zur Verpflichtung einer elektronischen Kassenpflicht in Höhe von 12.000 € eingeführt werden.
Die wichtigsten Punkte behandeln wir in unserem einstündigen BLICKPUNKT: Aktuelles zur Kassenführung (Gesetz zur Einführung einer Kassenpflicht (Regierungsentwurf)
Wir freuen uns auf Ihre Teilnahme.
Termin:
Montag, 26.10.2026, 10.00 - 11.00 Uhr
Zur Buchung
Erfüllungsrückstand: Rückstellung für Altersfreizeit
Sehr geehrte Kolleginnen und Kollegen,
durch den Bundesfinanzhof wurde zur Bildung von Rückstellungen für die Verpflichtung eines Arbeitgebers zur Gewährung von Altersfreizeit entschieden (BFH vom 05.06.2024, IV R 22/22, BStBl. II 2026, 718).
📌 Sachverhalt
Eine Arbeitgeberin war aufgrund einer tarifvertraglichen Regelung verpflichtet, Arbeitnehmern nach mindestens zehnjähriger ununterbrochener Betriebszugehörigkeit und Vollendung des 60. Lebensjahres für jedes volle Jahr ihrer Betriebszugehörigkeit zwei zusätzliche bezahlte Freizeittage zu gewähren. Für diese Verpflichtung bildete sie eine Rückstellung, deren steuerliche Anerkennung das Finanzamt ablehnte.
❓ Streitfrage
Zu klären war, ob für die Verpflichtung zur Gewährung von Altersfreizeit bereits vor Erreichen der erforderlichen Betriebszugehörigkeit und Altersgrenze eine Rückstellung für ungewisse Verbindlichkeiten gebildet werden muss.
⚖️ Ergebnis des BFH
Der BFH bestätigte die Zulässigkeit der Rückstellungsbildung für Altersfreizeit. Entscheidend ist, dass die zusätzliche Freizeit eine Gegenleistung für bereits erbrachte Arbeitsleistungen darstellt und der Arbeitgeber dadurch in einen Erfüllungsrückstand gerät. Dieser entsteht fortlaufend mit jedem anrechenbaren Jahr der Betriebszugehörigkeit. Der Rückstellungsbildung steht nicht entgegen, dass einzelne Arbeitnehmer die erforderliche Mindestbetriebszugehörigkeit oder Altersgrenze noch nicht erreicht haben, sofern das Entstehen der Verpflichtung hinreichend wahrscheinlich ist. Ein mögliches vorzeitiges Ausscheiden der Arbeitnehmer ist bei der Bewertung durch einen Fluktuationsabschlag zu berücksichtigen.
🧭 Praxishinweis
Bei tarifvertraglichen Altersfreizeitregelungen ist zu prüfen, ob die Freistellungsansprüche durch bereits erbrachte Arbeitsleistungen wirtschaftlich verursacht wurden und deshalb eine entsprechende Rückstellung unter Berücksichtigung der erforderlichen Abzinsung und eines Fluktuationsabschlags zu bilden ist.
🤝 Beratung
Bei der steuerlichen Beurteilung von Altersfreizeitregelungen sind insbesondere die Abhängigkeit der Freizeittage von der Betriebszugehörigkeit, die Voraussetzungen des Anspruchs und die zutreffende Bewertung der Rückstellung zu untersuchen.
Das Urteil wurde im Bundessteuerblatt Teil II 2026, 718 veröffentlicht und ist damit von der Finanzverwaltung allgemein anzuwenden.
Hinweis: zeitstaerken.PLUS: CD 0050 0249 2024 0001
Anmerkung: Mit KI-Unterstützung erstellt.
Ihr Team zeitstaerken.de
StB Jürgen Hegemann


