Werbung
SPEZIALDIALOG: BLICKPUNKT - (Geplante) Steuergesetzänderungen 2026/2027
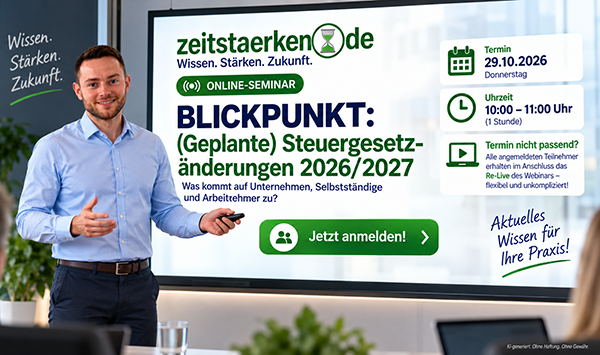
Der Entwurf des Jahressteuergesetzes 2026, der Entwurf des Einkommensteuerreformgesetzes 2027 und das 9. StBerRÄndG bringen viele Neuerungen.
Dazu gehören die Aufteilung des Kaufpreises für bebaute Grundstücke, die Anhebung des Zinssatzes nach § 233a AO und das Antragsverfahren bei der umsatzsteuerrechtlichen Organschaft.
Außerdem behandeln wir Änderungen bei Grundlohn, Mini-Jobs, Arbeitnehmer-Pauschbetrag und haushaltsnahen Handwerkerleistungen sowie den höheren Mindest-Hebesatz. So wissen Sie früh, wo Ihre Mandanten Handlungsbedarf haben.
Bitte beachten Sie: Es handelt sich um Entwürfe, der Stand kann sich noch ändern.
Wir freuen uns auf Ihre Teilnahme.
Termin:
Donnerstag, 29.10.2026, 10.00 - 11.00 Uhr
Zur Buchung
Handels-/Steuerbilanz: Rückstellungsbildung im Zusammenhang mit einem Vorruhestandsmodell
Sehr geehrte Kolleginnen und Kollegen,
durch den Bundesfinanzhof wurde zur Bildung und Bewertung von Rückstellungen für ungewisse Verbindlichkeiten im Zusammenhang mit einem Vorruhestandsmodell entschieden (BFH vom 05.02.2026, IV R 11/24, BStBl. II 2026, 723).
📌 Sachverhalt
Eine Arbeitgeberin bot bestimmten Führungskräften an, sich bis zu drei Jahre vor Erreichen der Regelaltersgrenze bei Fortzahlung von 70 % ihrer Bruttovergütung von der Arbeitsleistung freistellen zu lassen, sofern das Arbeitsverhältnis bei Erreichen der Regelaltersgrenze mindestens 25 Jahre bestanden hatte. Das Finanzamt erkannte Rückstellungen nur für Arbeitnehmer an, mit denen am Bilanzstichtag bereits eine gesonderte Freistellungsvereinbarung geschlossen worden war.
❓ Streitfrage
Zu klären war, ob Rückstellungen auch für Arbeitnehmer ohne bereits abgeschlossene Freistellungsvereinbarung gebildet werden dürfen und über welchen Zeitraum die Verpflichtungen bei der Bewertung anzusammeln sind.
⚖️ Ergebnis des BFH
Der BFH bestätigte die Zulässigkeit der Rückstellungsbildung auch für Arbeitnehmer, mit denen noch keine gesonderte Freistellungsvereinbarung geschlossen worden war. Entscheidend ist, dass bereits aufgrund des Anstellungsvertrags ein entsprechender Anspruch besteht und die künftige Freistellung eine Gegenleistung für bereits erbrachte Arbeitsleistungen darstellt. Dadurch befindet sich der Arbeitgeber in einem Erfüllungsrückstand.
Für die Bewertung ist der voraussichtliche Erfüllungsbetrag auf den Zeitraum vom Beginn des Dienstverhältnisses bis zum planmäßigen Beginn der Freistellung zu verteilen. Eine Ansammlung erst ab dem Zeitpunkt der rechtlichen Entstehung des Freistellungsanspruchs ist nicht sachgerecht, wenn die spätere Vergütung die Arbeitsleistung während der gesamten Beschäftigungsdauer abgilt.
Über die endgültige Höhe der Rückstellungen hatte der BFH nicht zu entscheiden. Insbesondere die Berücksichtigung eines möglichen vorzeitigen Ausscheidens von Arbeitnehmern durch einen Fluktuationsabschlag blieb der weiteren Entscheidung des Finanzgerichts vorbehalten.
🧭 Praxishinweis
Bei Vorruhestandsmodellen ist zu prüfen, ob bereits vor Abschluss einer gesonderten Freistellungsvereinbarung ein wirtschaftlich verursachter Erfüllungsrückstand besteht und die Rückstellung über den zutreffenden Beschäftigungszeitraum anzusammeln ist.
🤝 Beratung
Bei der steuerlichen Beurteilung entsprechender Vorruhestandsregelungen sind insbesondere die vertraglichen Anspruchsvoraussetzungen, der wirtschaftliche Zusammenhang mit der bisherigen Arbeitsleistung und die Bewertungsgrundlagen der Rückstellung zu untersuchen.
Das Urteil wurde im Bundessteuerblatt Teil II 2026, 723 veröffentlicht und ist damit von der Finanzverwaltung allgemein anzuwenden.
Hinweis: zeitstaerken.PLUS: CD 0001 0004 2026 0008
Anmerkung: Mit KI-Unterstützung erstellt.
Ihr Team zeitstaerken.de
StB Jürgen Hegemann


