Werbung
WEBDIALOG: Aktueller Steuerdialog 2026, III. Tertial, Modul 1 bzw. Kombi A
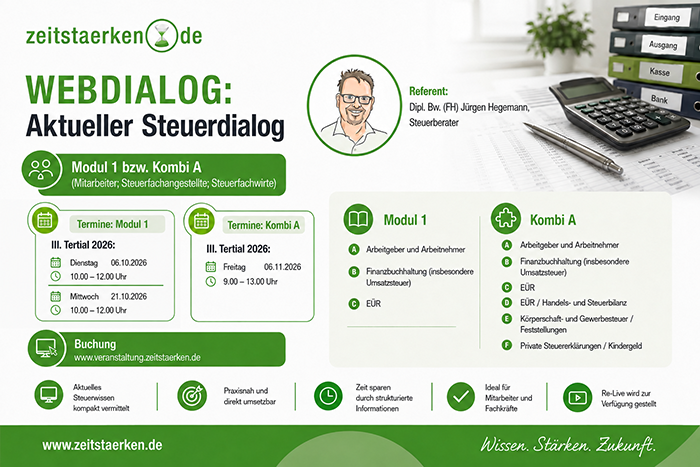
Termine Modul 1:
Dienstag, 06.10.2026, 10.00 - 12.00 Uhr
Mittwoch, 21.10.2026, 10.00 - 12.00 Uhr
Termin Kombi A:
Freitag, 06.11.2026, 09.00 - 13.00 Uhr
Weitere Informationen finden Sie in unserem aktuellen Flyer zum Download.
Zur Buchung
Gewinnermittlung: Ausgleichszahlungen (§ 295a InsO) keine Betriebsausgaben
Sehr geehrte Kolleginnen und Kollegen,
durch den Bundesfinanzhof wurde zur Frage des Betriebsausgabenabzugs von Ausgleichszahlungen nach insolvenzrechtlicher Freigabe einer selbständigen Tätigkeit entschieden (BFH vom 03.03.2026, VIII R 12/24, BStBl. II 2026, 699).
📌 Sachverhalt
Über das Vermögen eines selbständig tätigen Wirtschaftsprüfers und Steuerberaters wurde das Insolvenzverfahren eröffnet und seine selbständige Tätigkeit durch den Insolvenzverwalter freigegeben. Der Kläger leistete daraufhin Ausgleichszahlungen in die Insolvenzmasse und machte diese sowie weitere zu leistende Ausgleichszahlungen gewinnmindernd als Betriebsausgaben geltend.
❓ Streitfrage
Streitig war, ob die aufgrund der insolvenzrechtlichen Freigabe der selbständigen Tätigkeit zu leistenden Ausgleichszahlungen in die Insolvenzmasse als Betriebsausgaben bei den Einkünften aus selbständiger Arbeit abgezogen werden können.
⚖️ Ergebnis des BFH
Der BFH entschied, dass die Ausgleichszahlungen nicht zu Betriebsausgaben bei den Einkünften aus selbständiger Arbeit führen. Die geleisteten Zahlungen sind bereits nicht aus der Vermögenssphäre des Klägers abgeflossen, da die Insolvenzmasse ihm bis zu ihrer Verteilung steuerrechtlich weiterhin zuzurechnen ist und die Einzahlung lediglich eine Verschiebung innerhalb derselben Vermögenssphäre bewirkt. Zudem fehlt es an einer betrieblichen Veranlassung: Das maßgebliche Interesse an der freien Verfügbarkeit des aus der selbständigen Tätigkeit Erwirtschafteten betrifft nicht die Erzielung oder Ermittlung des Einkommens, sondern dessen Verwendung. Auch die noch zu leistenden und gewinnmindernd passivierten Ausgleichszahlungen führen nicht zu Betriebsausgaben, da die zugrunde liegende Verpflichtung nicht durch den Betrieb veranlasst ist.
🧭 Praxishinweis
Ausgleichszahlungen aufgrund der insolvenzrechtlichen Freigabe einer selbständigen Tätigkeit können nicht allein deshalb als Betriebsausgaben berücksichtigt werden, weil sie im Zusammenhang mit der Fortführung dieser Tätigkeit geleistet werden.
🤝 Beratung
Bei selbständig Tätigen im Insolvenzverfahren ist bei Ausgleichszahlungen insbesondere zu prüfen, ob überhaupt ein steuerrechtlicher Vermögensabfluss vorliegt und ob die Zahlungen betrieblich veranlasst sind.
Das Urteil wurde im Bundessteuerblatt Teil II 2026, 699 veröffentlicht und ist damit von der Finanzverwaltung allgemein anzuwenden.
Hinweis: zeitstaerken.PLUS: CD 0001 0004 2026 0010
Anmerkung: Mit KI-Unterstützung erstellt.
Ihr Team zeitstaerken.de
StB Jürgen Hegemann


