Werbung
WEBDIALOG: Aktueller Steuerdialog 2026, III. Tertial, Modul 2 bzw. Kombi A
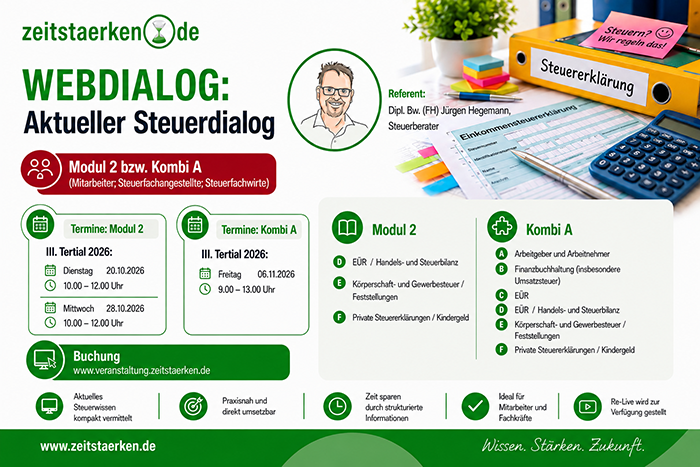
Termine Modul 2:
Dienstag, 20.10.2026, 10.00 - 12.00 Uhr
Mittwoch, 28.10.2026, 10.00 - 12.00 Uhr
Termin Kombi A:
Freitag, 06.11.2026, 09.00 - 13.00 Uhr
Weitere Informationen finden Sie in unserem aktuellen Flyer zum Download.
Zur Buchung
Pensionszusage: Fremdüblichkeit der Verzinsung einer auf Entgeltumwandlung beruhenden Direktzusage
Sehr geehrte Kolleginnen und Kollegen,
durch den Bundesfinanzhof wurde zur Fremdüblichkeit der Verzinsung einer durch Entgeltumwandlung finanzierten Direktzusage zugunsten eines Gesellschafter-Arbeitnehmers entschieden (BFH vom 17.12.2025, I R 4/23, BStBl. II 2026, 708).
📌 Sachverhalt
Eine GmbH erteilte zwei Arbeitnehmern Versorgungszusagen, bei denen Urlaubs- und Weihnachtsgelder in Ansprüche auf betriebliche Altersversorgung umgewandelt und die umgewandelten Gehaltsansprüche mit 6 % jährlich verzinst wurden. Ein gesellschaftsfremder Arbeitnehmer erhielt dagegen eine arbeitgeberfinanzierte Versorgungszusage mit einer Verzinsung von 3 % jährlich, weshalb das Finanzamt die darüber hinausgehende Verzinsung bei den anderen Zusagen teilweise als verdeckte Gewinnausschüttung behandelte.
❓ Streitfrage
Streitig war, nach welchen Kriterien die Fremdüblichkeit der Verzinsung der durch Entgeltumwandlung finanzierten Direktzusagen zugunsten der Gesellschafter-Arbeitnehmer zu beurteilen ist.
⚖️ Ergebnis des BFH
Der für eine arbeitgeberfinanzierte Direktzusage an einen gesellschaftsfremden Arbeitnehmer vereinbarte Zinssatz ist kein geeigneter Vergleichsmaßstab für die Verzinsung einer durch Entgeltumwandlung finanzierten Direktzusage. Übersteigt die vereinbarte Verzinsung den risikoarmen Marktzins und übernimmt der Arbeitgeber dadurch ein signifikantes Risiko, die Versorgungsansprüche mitfinanzieren zu müssen, ist die Zusage insoweit arbeitgeberfinanziert. Allein daraus folgt jedoch keine verdeckte Gewinnausschüttung. Auch mischfinanzierte Versorgungszusagen sind steuerlich anzuerkennen, wenn die Gesamtausstattung des Gesellschafter-Arbeitnehmers unter Einbeziehung der Pensionszusage angemessen ist; außerdem sind beim Fremdvergleich die Erdienbarkeit und eine angemessene Probezeit zu prüfen. Da das Finanzgericht zur Angemessenheit der Gesamtausstattung keine ausreichenden Feststellungen getroffen hatte, hob der BFH dessen Urteil auf und verwies die Sache zurück.
🧭 Praxishinweis
Bei mischfinanzierten Pensionszusagen an Gesellschafter-Arbeitnehmer ist für die steuerliche Anerkennung insbesondere die Angemessenheit der Gesamtausstattung unter Einbeziehung der Pensionszusage zu prüfen.
🤝 Beratung
Bei durch Entgeltumwandlung finanzierten Direktzusagen sollte geprüft werden, ob die vereinbarte Verzinsung zu einer Mitfinanzierung durch den Arbeitgeber führt und die daraus resultierende mischfinanzierte Zusage dem maßgeblichen Fremdvergleich standhält.
Das Urteil wurde im Bundessteuerblatt Teil II 2026, 708 veröffentlicht und ist damit von der Finanzverwaltung allgemein anzuwenden.
Hinweis: zeitstaerken.PLUS: CD 0001 006a 2026 0003
Anmerkung: Mit KI-Unterstützung erstellt.
Ihr Team zeitstaerken.de
StB Jürgen Hegemann


